EXECUTIVE WARNING / KHUSUS PEMEGANG TANDA TANGAN KEPUTUSAN
KHUSUS: CEO • DIREKTUR UTAMA • OWNER • DEWAN KOMISARIS

ANDA MEMIMPIN PERUSAHAAN.
TAPI APAKAH ANDA TAHU APA YANG DISEMBUNYIKAN DI BALIK KATA “SEMUA AMAN, PAK”?

Laporan laba tampak gemilang dan dividen siap cair. Namun saat DJP menemukan celah yang ditutupi tim Anda, tanda tangan Anda dapat menjadi titik pemeriksaan pertanggungjawaban hukum dan finansial —bukan sekadar meja staf pajak.

Pegang 101 pertanyaan uji kendali untuk membongkar risiko tersembunyi dalam 15 menit rapat berikutnya , tanpa perlu menghafal satu pun pasal pajak.

Akses instan format PDF eksekutif. Siap digunakan di rapat direksi hari ini.

101 Pertanyaan Penguji
Keputusan
10 Area Risiko Kritis
& Coretax 2026
341 Halaman Playbook Siap Pakai
(Bukan Teori)
Cover asli CFO Anda Tahu Rahasia Pajak dengan laci rahasia dokumen perpajakan
01 / BOARDROOM
INTELLIGENCE
EDISI EXECUTIVE TAX INTELLIGENCE • 2026
01 / DOKUMEN INTELIJEN MANAJEMEN DI RUANG DIREKSI: KEPERCAYAAN PERLU DAPAT DIBUKTIKAN

ILUSI KENDALI DI RUANG RAPAT

“SEMUA SUDAH AMAN, PAK.”
KALIMAT PALING BERBAHAYA JIKA DIUCAPKAN TANPA BUKTI.

Ketika Anda menanyakan status pajak, jawaban “Aman, Pak” terdengar menenangkan. Namun di lapangan, “aman” sering kali bisa berarti: surat teguran DJP tertahan di laci staf karena kabar buruk belum berani disampaikan kepada pimpinan.

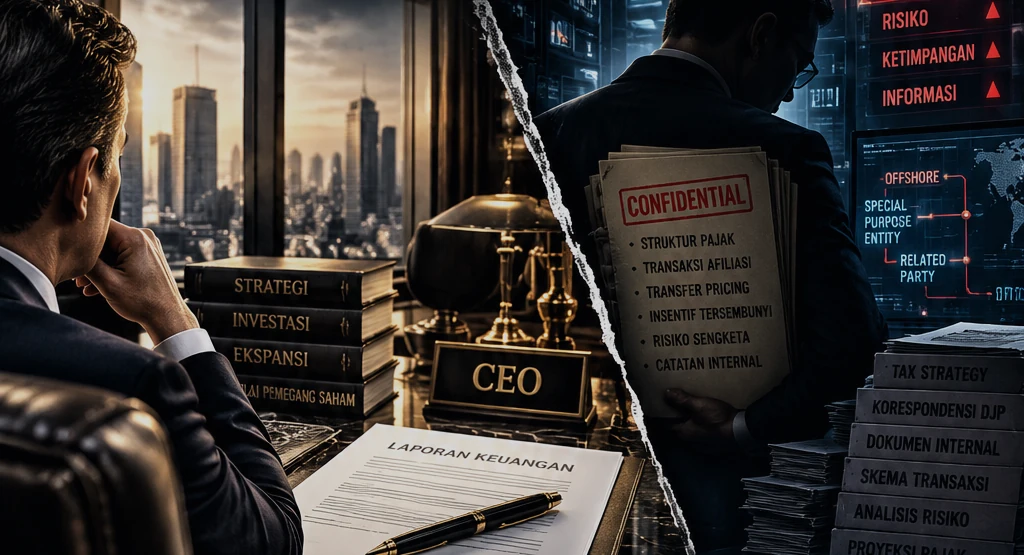
Ilustrasi titik buta keputusan dalam ruang rapat direksi ILUSTRASI — TITIK BUTA KEPUTUSAN DIREKSI
CEO “Bagaimana posisi kepatuhan dan risiko pajak kita bulan ini?”
JAWABAN DEFAULT CFO — SIMULASI “Semua aman dan terkendali, Pak. Sedang ditangani tim internal dan konsultan.”
REALITAS YANG KERAP TERLAMBAT DISADARI “Aman” bisa berarti surat klarifikasi DJP belum jatuh tempo hari ini—bukan bukti bahwa perusahaan bebas dari potensi sengketa bernilai besar.
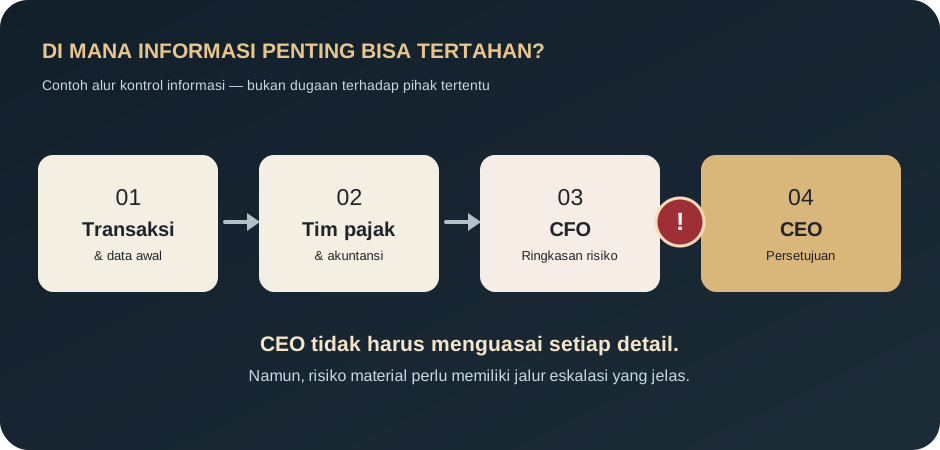
RANTAI PENYARINGAN INFORMASI
STAF → MANAJER → CFO → CEO

Di setiap lapisan, masalah diperhalus, angka dipercantik, dan bom waktu ditunda. Anda berada di ujung rantai informasi—tetapi berada pada posisi pengambilan keputusan dengan tanggung jawab pengurusan yang serius. Berhenti meminta kesimpulan lisan. Tagih buktinya.

ANATOMI TITIK BUTA PERUSAHAAN

ANGKA DI NERACA TERLIHAT SEMPURNA.
TETAPI APA YANG DISARING SEBELUM MASUK SLIDE ANDA?

Lima titik rawan ini layak diuji sebelum berakibat pada kas dan reputasi perusahaan. Jangan biarkan laporan presentasi menggantikan bukti transaksi dan status penyelesaiannya.

01
✉

SP2DK yang Tertahan di Tingkat Staf

Apakah ada surat permintaan penjelasan dari DJP yang dianggap “klarifikasi teknis” dan hampir melewati tenggat tanpa eskalasi yang jelas kepada Direksi?

INDIKATOR BUKTI YANG HARUS DIMINTA Instrumen Bab VII: Uji Register Korespondensi DJP →
02
◷

Eksposur Warisan Tahun-Tahun Lampau

Tahun buku lama mungkin sudah ditutup. Tetapi apakah persoalan terbuka dan estimasi kewajiban lama sudah masuk perhitungan dampak kas dan dividen?

INDIKATOR BUKTI YANG HARUS DIMINTA Instrumen Bab II & III: Bongkar Tax Exposure Register →
03
⇄

Transaksi Grup & Bom Waktu Afiliasi

Management fee, dividen, dan pinjaman antarperusahaan: apakah aliran dana memiliki dasar bisnis dan bukti substansi ekonomi yang siap diuji?

INDIKATOR BUKTI YANG HARUS DIMINTA Instrumen Bab VI: Uji Substansi & Transfer Pricing →
04
▤

Biaya Jasa Besar Tanpa Bukti Hasil Kerja

Invoice vendor bernilai besar telah lunas. Jika diperiksa sekarang, adakah kontrak, hasil pekerjaan nyata, dan dokumen pajak yang memadai?

INDIKATOR BUKTI YANG HARUS DIMINTA Instrumen Bab V: Tarik Uji Bukti 10 Vendor Terbesar →
05
⌘

Kunci Digital Coretax: Siapa Pengendali Sebenarnya?

Di Coretax DJP, siapa PIC dan siapa yang memiliki kewenangan signer ? Apakah mantan pegawai atau pihak luar masih memiliki akses yang tidak sesuai kewenangan?

INDIKATOR BUKTI YANG HARUS DIMINTA Instrumen Bab IX: Audit Akses PIC & Signer Coretax →

Bukan soal berprasangka bahwa semua masalah ini sudah terjadi. Pertanyaannya: jika besok audit dimulai, apakah dokumen dan catatan keputusan yang Anda setujui siap ditunjukkan?

Ilustrasi tanda tangan direksi pada dokumen yang mempunyai risiko material

THE SIGNATURE TRAP / ANCAMAN TANDA TANGAN

YANG MEMBUAT SEORANG DIREKTUR TIDAK BISA TIDUR BUKAN SEKADAR NILAI SENGKETA MILIARAN RUPIAH.
MELAINKAN MENYADARI TANDA TANGANNYA SENDIRI TERLANJUR DIBERIKAN TANPA MEMAHAMI RISIKO PENTING.

Menyetujui laporan keuangan dan akses Coretax adalah rutinitas. Namun tanda tangan Anda tidak memiliki tombol “RESET”. Ketika sengketa miliaran rupiah pecah dua tahun lagi, kalimat “Saya percaya penuh pada CFO saya” tidak dengan sendirinya menggugurkan tanggung jawab pengurusan Anda. Bukti tertulis bahwa pengawasan aktif telah dijalankan menjadi perlindungan penting dalam pengambilan keputusan.

KUNCI KENDALI SEBELUM ANDA MENANDATANGANI ↗

PERANG INFORMASI DI MEJA DIREKSI

DI STRUKTUR ORGANISASI, ANDA PEMEGANG KEKUASAAN TERTINGGI.
SECARA REALITAS INFORMASI, SIAPA YANG MENGENDALIKAN ARAH PERUSAHAAN?

Kesenjangan informasi pengelola teknis dengan pengambil keputusan bukan sekadar masalah komunikasi. Tanpa jalur eskalasi dan bukti yang jelas, kendali atas keputusan dapat terkikis perlahan.

Diagram aliran informasi dari transaksi ke tim pajak, CFO, dan CEO beserta titik penyaringan laporan
ILUSI DI MEJA DIREKSI

Ringkasan Manis & Grafik Pertumbuhan

Laba bersih, proyeksi bisnis, anggaran ekspansi, dan kalimat jaminan lisan: “Urusan pajak sudah beres di bawah kendali tim.”

REALITAS DI DAPUR PAJAK

Risiko Akumulatif & Dokumen Rentan

Koreksi fiskal tanpa dukungan memadai, SP2DK bertenggat kritis, transaksi afiliasi lemah buktinya, atau akses Coretax yang tidak terkendali.

“Asimetri informasi adalah awal dari kebangkrutan yang tak terdeteksi. Kembalikan posisi tawar Anda di ruang rapat hari ini. ”

DARI BLIND TRUST MENJADI CALCULATED CONTROL

KEMBALIKAN KENDALI PENUH DI RUANG RAPAT…
TANPA PERLU MENJADI KONSULTAN ATAU MENGHAFAL PASAL PAJAK.

Anda tidak digaji untuk memeriksa nota satu per satu atau menghitung tarif PPh Badan sendiri. Peran Anda adalah menguji kepatuhan, meminta akuntabilitas, dan memastikan informasi material tidak tersaring sebelum sampai ke meja Anda.

01 Buka Bab Sesuai Agenda Rapat (Waktu: 2 Menit). Mau bahas dividen, vendor besar, atau Coretax? Langsung lompat ke bab terkait tanpa perlu membaca dari halaman satu.
02 Bacakan Pertanyaan & Tagih Dokumennya. Gunakan daftar dokumen wajib pada tiap pertanyaan agar jawaban tidak berhenti pada opini kosong.
03 Deteksi Jawaban Mengelak Seketika. Buku membantu Anda mengenali red flags: jawaban tanpa bukti, ketidaksesuaian dokumen, dan perkara yang belum dituntaskan.
LIHAT STRUKTUR ASLI PANDUAN INI ↗
Papan catur sebagai ilustrasi kendali dan strategi keputusan eksekutif
ILUSTRASI — THE BOARDROOM CONTROL PROTOCOL
Cover asli buku CFO Anda Tahu Rahasia Pajak EXECUTIVE BOARDROOM PLAYBOOK

ARSIP OPERASIONAL DIREKSI BUKAN TEORI KULIAH

101 PERTANYAAN MENGUJI.
10 PINTU RISIKO.
SISTEM PENGAWASAN TAKTIS UNTUK RAPAT KRITIS.

Ini bukan buku yang harus Anda tamatkan dari halaman pertama sampai terakhir. Ini playbook yang dibuka saat rapat masuk wilayah berisiko: pajak, transaksi grup, SP2DK, keputusan material, dan otorisasi Coretax.

  • Hentikan budaya “Asal Bapak Senang”. Ajukan pertanyaan spesifik yang menguji jawaban diplomatis tim keuangan.
  • Minta transparansi dokumen. Tahu bukti apa yang harus sudah tersedia di meja, bukan janji “nanti disusulkan”.
  • Kendalikan Coretax & delegasi. Tinjau akses dan kewenangan penandatanganan digital atas nama perusahaan.

Biaya satu kali audit investigasi oleh penasihat profesional bisa bernilai besar dibandingkan harga sebuah referensi kerja. Playbook ini memberi Anda radar pertanyaan pengawasan awal sebelum persoalan membesar—bukan pengganti audit independen.

BUKA CUPLIKAN ASLI PLAYBOOK ↗

FORMAT SIAP BUKA UNTUK RAPAT EKSEKUTIF

BUKA LEMBAR KERJA YANG AKAN ANDA GUNAKAN DI RUANG RAPAT.

DIRANCANG UNTUK EKSEKUTIF SIBUK: SATU PERTANYAAN, DAFTAR BUKTI WAJIB, DAN LANGKAH TINDAKAN DI TIAP HALAMAN.

Ketuk untuk memperbesar. Format naskah operasional A5 nyaman dibuka dari iPad/tablet, smartphone, atau dicetak untuk dibawa ke ruang rapat.

PEMBUKTIAN PRAKTIS • COBA SATU PERTANYAAN

SATU PERTANYAAN YANG TEPAT.
EMPAT LANGKAH MENGENDALIKAN RISIKO.

Satu pertanyaan yang tepat dapat mengubah jalannya rapat. Pertanyaan 61 menunjukkan cara meminta daftar surat, menagih status penanganan, dan menetapkan tindak lanjut sebelum masalah membesar.

ANDA TIDAK WAJIB MENJAWAB MASALAH PAJAKNYA SENDIRI. Yang penting adalah mengetahui siapa yang bertanggung jawab, status penyelesaiannya, dan bukti apa yang mendukung jawaban tersebut.
PERTANYAAN 061 / 101 BOARDROOM BRIEF

Berapa banyak SP2DK yang diterima perusahaan dalam tiga tahun terakhir?

01 • TANYAKAN

“Saya ingin melihat daftar semua SP2DK, status tanggapannya, serta perkara yang masih memerlukan tindakan.”

02 • MINTA BUKTI

Daftar surat, salinan korespondensi, bukti tanggapan, dan status tindak lanjut.

03 • VERIFIKASI

Apakah ada surat tanpa status yang jelas, penanggung jawab, atau catatan tenggat?

04 • TINDAKAN CEO

Minta ringkasan risiko material, pemilik tindakan, serta rencana penyelesaiannya.

CATATAN EKSEKUTIF: SP2DK adalah permintaan penjelasan, bukan vonis denda. Justru pada tahap awal inilah kualitas respons dan kelengkapan bukti dapat sangat memengaruhi arah tindak lanjut. Jawaban yang terburu-buru tanpa koordinasi dapat memperumit proses klarifikasi dan berpotensi berlanjut ke pemeriksaan pajak.

10 PINTU RISIKO • PAKAI SAAT DIBUTUHKAN

BUKA BABNYA SAAT RAPAT BERISIKO.
BUKAN BACAAN TEORI YANG HARUS DIHAFALKAN.

Gunakan tiap bab sebagai instrumen tanya-jawab dan pembuktian: dari arus informasi CFO sampai persetujuan akhir keputusan.

Ilustrasi berkas pajak perusahaan di laci dokumen eksekutif
I Siapa Sebenarnya Mengendalikan Informasi Pajak Perusahaan?

Pertanyaan 1–10 — akses, kewenangan, pengungkapan risiko, dan kontrol informasi.

II Laporan Keuangan yang Terlihat Sehat, tetapi Belum Tentu Aman

Pertanyaan 11–20 — laba, koreksi fiskal, tarif efektif, dan kewajiban yang belum terlihat.

III Uang yang Sudah Dibayar, Belum Dibayar, atau Salah Dibayar

Pertanyaan 21–30 — pembayaran, utang pajak, arus kas, dan kesiapan likuiditas.

IV Penjualan Besar, PPN Besar, Risiko Juga Bisa Besar

Pertanyaan 31–40 — omzet, PPN, faktur, dan rekonsiliasi transaksi.

V Biaya Perusahaan: Sah Secara Bisnis, Belum Tentu Tepat Secara Pajak

Pertanyaan 41–50 — vendor, jasa, biaya proyek, dan dokumen pendukung.

VI Transaksi Grup: Ketika Uang Berputar di Lingkaran yang Sama

Pertanyaan 51–60 — transaksi afiliasi, pinjaman, royalti, dan transfer pricing.

VII Surat dari DJP yang Tidak Boleh Berhenti di Meja Manajer Pajak

Pertanyaan 61–70 — SP2DK, pemeriksaan, sengketa, dan tenggat.

VIII Keputusan Bisnis yang Bisa Meninggalkan Jejak Pajak Bertahun-tahun

Pertanyaan 71–80 — akuisisi, restrukturisasi, dividen, dan pembiayaan.

IX Coretax, Akses Digital, dan Risiko Ketergantungan pada Orang Tertentu

Pertanyaan 81–90 — PIC, otorisasi, signer, keamanan akses, dan kesinambungan operasional.

X Sebelum Anda Mengatakan “Saya Percaya CFO Saya”

Pertanyaan 91–100 + pertanyaan final 101 — audit internal, akuntabilitas, dan keputusan sebelum menandatangani.

MILIKI KE-101 INSTRUMEN PENGUJI INI SEKARANG PDF Eksekutif • Referensi praktis untuk keputusan rapat

EXECUTIVE ROI • RISK REVERSAL

SATU REFERENSI PRAKTIS. TIGA ALASAN PIMPINAN PERLU MEMILIKINYA.

Anda tidak membutuhkan lebih banyak teori. Anda membutuhkan pertanyaan yang cepat digunakan, standar bukti yang jelas, dan kendali atas risiko pajak perusahaan.

01

Format Langsung Pakai (Zero Jargon)

Disusun dalam bahasa keputusan bisnis, bukan kerumitan akuntansi. Dapat dipakai oleh CEO berlatar belakang non-keuangan.

02

Relevan dengan Rezim Coretax 2026

Mengakomodasi otorisasi digital, peran PIC dan signer, serta delegasi kewenangan sebagai titik penting pengawasan Direksi.

03

Investasi Satu Kali untuk Proteksi Jangka Panjang

Satu pertanyaan yang membantu mendeteksi SP2DK yang terlewat atau kontrak vendor tanpa bukti dapat mencegah biaya tindak lanjut yang jauh lebih besar dari harga buku.

Catatan referensi: Ketentuan teknis tetap perlu disesuaikan dengan peraturan DJP yang berlaku. Produk ini bukan publikasi, sponsor, atau pengesahan Direktorat Jenderal Pajak.

HASIL AKHIR • RAPAT DENGAN STANDAR BUKTI

RAPAT CFO BERIKUTNYA TIDAK HARUS BERAKHIR DENGAN “BAIK, SAYA PERCAYA.”

SEBELUM
“Pajak kita aman, kan?”

“Aman, Pak.”

Jawaban umum tanpa standar bukti yang terlihat jelas.
SESUDAH
“Tunjukkan lima risiko terbesar, dasar estimasinya, dokumen pendukung, dan rencana penyelesaiannya.”
Diskusi berubah menjadi pertanyaan konkret yang dapat ditindaklanjuti.

CFO tetap menjalankan fungsi keahliannya. Anda memegang kendali atas standar informasi yang harus diberikan sebelum keputusan.

AKSES PENGENDALIAN EKSEKUTIF / EDISI LENGKAP 2026

SEBELUM ANDA MEMBUBUHKAN TANDA TANGAN PADA KEPUTUSAN KEUANGAN BERIKUTNYA…

Satu pos biaya yang salah diperlakukan, satu transaksi afiliasi tanpa justifikasi ekonomi, atau satu surat DJP yang terlewat tenggatnya dapat memicu koreksi, sengketa, dan kebutuhan kas yang tidak masuk proyeksi awal.

Jangan menunggu surat resmi tiba di meja Direksi untuk membenahi cara Anda mengawasi tim keuangan.

✓ 101 Pertanyaan Penguji Keputusan Direksi ✓ Protokol SP2DK & Sengketa Pajak ✓ Matriks Akses Digital & Delegasi Coretax ✓ Memo Pra-Tanda Tangan & Cash Stress Test ✓ Panduan Rapat Menguji Jawaban CFO ✓ Contoh Kasus & Template Pengawasan
Biaya pemeriksaan investigatif dan sengketa dapat jauh melampaui harga referensi ini. Investasi satu kali untuk playbook ini memberi Anda protokol pertanyaan, daftar bukti, dan sistem pengecekan awal untuk rapat berkala. Panduan ini tidak menggantikan konsultan atau menjamin hasil tertentu.
Cover ebook edisi lengkap Executive Tax Intelligence EBOOK DIGITAL / EXECUTIVE EDITION 2026
INVESTASI PENGAWASAN MANAJEMEN
Rp888.888

101 pertanyaan, contoh dialog, daftar dokumen, studi kasus simulasi, panduan Coretax, dan template pengawasan yang tercantum dalam naskah.

AMBIL ALIH KENDALI HARI INI — AKSES EBOOK ↗

File digital tersedia melalui penyedia checkout setelah pembayaran terkonfirmasi. Atur email/WhatsApp otomatis melalui platform penjualan sebelum publikasi.

SATU PLAYBOOK • 10 AREA RISIKO • 101 PERTANYAAN

PERTANYAAN DIREKSI SEBELUM MENGAMBIL KEPUTUSAN

PERTANYAAN YANG WAJAR SEBELUM ANDA MEMBELI.

Jawaban langsung untuk pimpinan yang tidak punya waktu menerima penjelasan berputar-putar.

Ilustrasi ruang kerja eksekutif dan dokumen persetujuan
Apakah buku ini akan merusak hubungan kerja saya dengan CFO?

Sebaliknya, pengawasan berbasis bukti justru membantu CFO yang profesional: keputusan menjadi jelas, standar dokumen sama untuk semua pihak, dan diskusi tidak bergantung pada asumsi pribadi.

Mengapa panduan ini relevan pada 2026?

Administrasi pajak melalui Coretax menempatkan akses, kewenangan PIC, peran penyusun dan penandatangan, serta dokumentasi transaksi sebagai aspek penting. Direksi perlu meminta visibilitas yang lebih baik atas proses dan tanggung jawab tersebut.

Saya bukan orang pajak. Apakah bisa langsung memakai?

Bisa. Pilih bab sesuai agenda rapat, bacakan pertanyaan yang relevan, minta dokumen bukti, lalu minta tindak lanjut atas jawaban yang belum memadai. Anda tidak perlu menghitung PPh sendiri.

Apakah saya perlu membaca semua 341 halaman?

Sama sekali tidak. Anggap ini sebagai kamus darurat ruang rapat. Rapat hari ini membahas pembayaran vendor besar? Buka BAB V selama 3 menit, pilih tiga pertanyaan, lalu ajukan ke CFO Anda.

Apakah panduan ini menggantikan konsultan pajak?

Tidak. Panduan ini memperkuat pertanyaan dan kualitas pengawasan pimpinan. Ketika ada kasus teknis atau sengketa, penilaian profesional sesuai kondisi perusahaan tetap diperlukan.

Bagaimana cara mendapatkan file ebook setelah pembayaran?

Begitu pembayaran dikonfirmasi oleh penyedia checkout, akses unduhan naskah lengkap (341 halaman) tersedia sesuai pengaturan produk. Pengiriman otomatis melalui email atau WhatsApp perlu diaktifkan pada platform checkout Anda.

Apakah cocok untuk komisaris dan pemegang saham?

Relevan sebagai referensi pengawasan dan pembahasan risiko material. Penggunaan tiap pertanyaan perlu disesuaikan dengan mandat, akses, serta kewenangan masing-masing jabatan.

PERTANYAAN TERAKHIR UNTUK SETIAP PEMIMPIN

KETIKA RISIKO MATERIAL AKHIRNYA TERUNGKAP DI KEMUDIAN HARI…
APAKAH ANDA AKAN BERKATA “SAYA TIDAK TAHU APA-APA”, ATAU BISA MENUNJUKKAN BUKTI BAHWA ANDA SUDAH MENGAWASI?

Jangan tunggu sampai surat panggilan datang ke meja Anda dengan nilai koreksi yang sulit dibalikkan. Dapatkan akses ke 101 Pertanyaan Berbahaya untuk CEO — Edisi Executive Tax Intelligence 2026, 341 Halaman Operasional.

INVESTASI PENGAWASAN EKSEKUTIF
Rp888.888

Bandingkan harga playbook ini dengan nilai satu keputusan material yang dibuat tanpa data lengkap.

DOWNLOAD PLAYBOOK EKSEKUTIF SEKARANG Akses Digital Instan • Sekali Bayar • Siap Digunakan di Rapat Berikutnya
EXECUTIVE EDITION Rp888.888
AMBIL PLAYBOOK
Cuplikan halaman ebook diperbesar

Halaman pembelian belum terhubung

Ini adalah versi pratinjau. Pengelola situs perlu memasukkan tautan checkout pada assets/js/config.js sebelum LP dipublikasikan.

LIHAT BERKAS KONFIGURASI